
Qué pasó esta semana
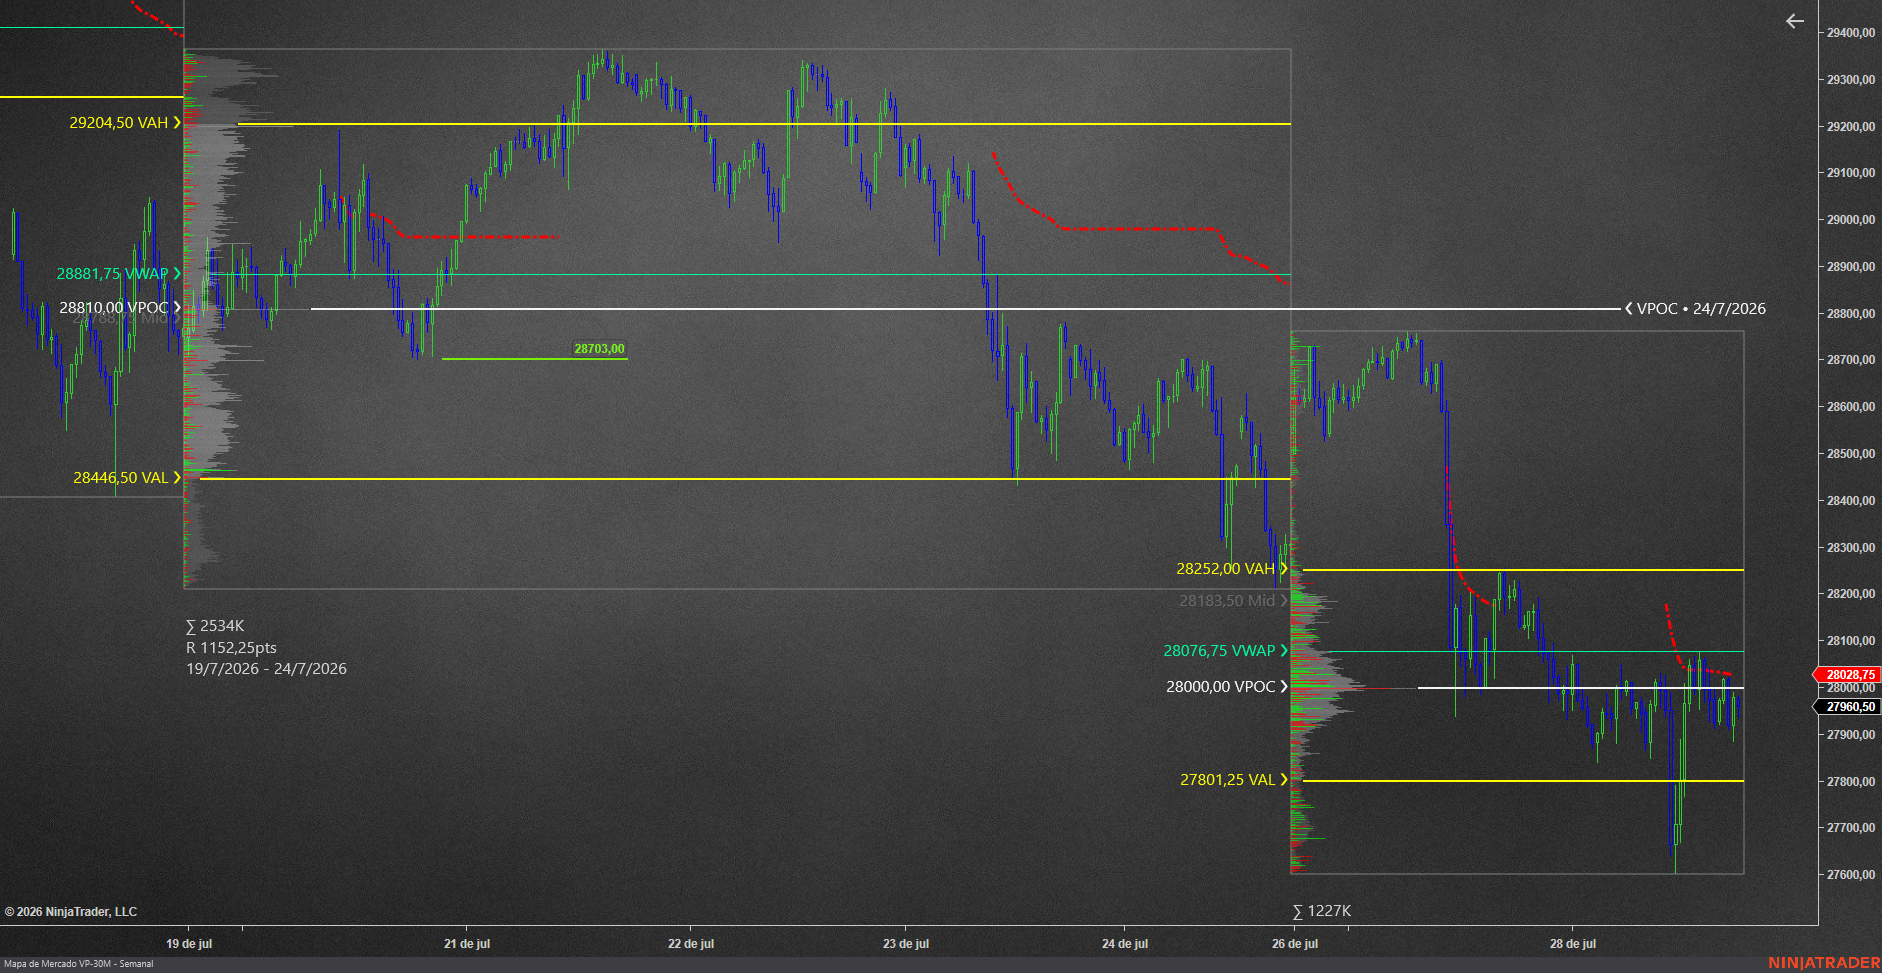
La semana 30 (20–24 julio) extendió la subasta bajista. El precio no pudo recuperar el área de valor y cerró con el VP Semanal así: VAH (Value Area High: límite superior del área de valor) 29,204.50 | VPOC (Volume Point of Control: precio con mayor volumen negociado) 28,810 | VWAP (Volume Weighted Average Price: promedio ponderado por volumen) 28,881.75 | VAL (Value Area Low: límite inferior) 28,446.50.
Los earnings de la semana pasada no ayudaron: los resultados de Tesla decepcionaron y el gasto creciente de Alphabet en IA generó dudas sobre el retorno de esas inversiones. El Nasdaq encadenó su segunda semana consecutiva de caídas.
El VPOC del viernes 24 quedó naked en 28,810 — el precio se alejó sin retestearlo. Junto con el naked VPOC del lunes 27 en zona de 28,195, son los imanes institucionales pendientes por arriba.
Lo que heredamos: dos semanas consecutivas de rechazo del valor. El vendedor institucional sigue en control.
Por qué importa para el NQ
El hecho estructural dominante: el precio opera cientos de puntos por debajo del área de valor mensual de julio. El VAL mensual quedó arriba en zona de 28,747–28,803 y el precio abrió hoy en 27,947 — el mercado está en extensión bajista del período mensual completo.
El IB (Initial Balance: rango de la primera hora de operación RTH) de hoy cerró con IBH 27,992 e IBL 27,603.50 — rango amplio de 388.5 pts, típico de vísperas de Fed con volatilidad elevada. Al cierre del IB el precio operaba en 27,707, bajo el VWAP de sesión (27,742).
Durante el IB se detectó una batalla institucional en el VPOC de la sesión: venta, compra y venta de volumen institucional en la misma zona en menos de un minuto — una zona de decisión disputada. El bias de Big Trades del día quedó bajista.
Durante la tarde el precio encontró stopping volume en el IBL y recuperó terreno hasta la zona de 27,900–27,960, cerrando el día cerca del open RTH con delta prácticamente neutro. Traducción: día de rango amplio sin resolución — posicionamiento previo a la Fed.
Esto es contexto, no una señal de entrada.
Ruta de la semana
Esta no es una semana normal de earnings con una reunión de la Fed en el medio — es una ventana de repricing comprimida. Todo pasa entre mañana y el jueves.
Miércoles 29 de julio — el día de la Fed:
2:00 PM — Decisión de tasas del FOMC. Aquí hay un giro inusual: con el Brent de nuevo sobre $100 por la tensión entre EEUU e Irán en el Estrecho de Ormuz, las expectativas de inflación subieron y el mercado asigna una probabilidad cercana al 31% a una subida de 25 puntos básicos — hace una semana era 12.8%. El escenario base sigue siendo pausa, pero la incertidumbre es la más alta en meses. La conferencia de prensa del Chairman Warsh a las 2:30 PM define el tono.
Después del cierre — Microsoft y Meta reportan. Para Microsoft la vara es el crecimiento de Azure: la guía es 39–40% y cualquier número bajo 36% arriesga venta masiva. Para Meta, el foco es si la inversión en IA se traduce en eficiencia publicitaria.
Jueves 30 de julio — el día más importante de la semana:
8:30 AM — GDP del Q2, Core PCE (el dato de inflación preferido de la Fed) y peticiones de desempleo — los tres a la misma hora, con el mercado digiriendo la Fed de la noche anterior.
Después del cierre — Apple y Amazon reportan. Apple: iPhone, China y márgenes. Amazon: crecimiento de AWS y guía de capex.
Bajista con evento binario doble por delante. El precio bajo toda el área de valor mensual, dos semanas de rechazo del valor, naked VPOCs por arriba como imanes lejanos y bias de Big Trades vendedor hoy. Pero con Fed + 4 mega-caps en 48 horas, la estructura actual es provisional — el mercado está posicionado, no direccionado. La lectura correcta: esperar la reacción, no anticipar el evento. Esto es contexto, no una señal de entrada.
Zonas clave de la semana
| Precio | Tipo | Fortaleza | Descripción | Hold% |
|---|---|---|---|---|
| 28,803.75 | Short | Alta | VAL mensual julio — precio bajo toda VA mensual | 68% |
| 28,290.50 | Short | Alta | Naked VPOC 24-jul + memoria institucional fuerte | 79% |
| 28,195.50 | Short | Alta | Naked VPOC 27-jul + perfil mensual + semanal | 79% |
| 27,992.00 | Short | Alta | IBH — extreme IB + oferta RTH confirmada | 75% |
| 27,939.00 | Short | Media | VAL 27-jul violada = resistencia | 68% |
| 27,915.00 | Short | Media | VAH sesión hoy — resistencia perfil | 68% |
| 27,727.50 | Long | Media | VAL semanal reciente — soporte perfil semanal | 68% |
| 27,700.00 | Both | Alta | VPOC hoy + actividad institucional zona decisión | 79% |
Actividad institucional destacada
Durante el IB de hoy se registró un patrón poco frecuente: tres órdenes institucionales consecutivas en la misma zona — venta, compra y venta — en menos de un minuto, exactamente en el VPOC de la sesión. Ese tipo de secuencia es una batalla por el control de la zona de decisión del día: ambos lados institucionales disputando el mismo precio.
La resolución quedó bajista al cierre del IB, pero la recuperación de la tarde con stopping volume en el IBL sugiere que los vendedores tampoco lograron extender. Mercado sin resolución — coherente con la víspera de Fed.
Los niveles exactos y el análisis detallado de cada Big Trade son contenido exclusivo para alumnos de Bulls & Bears School.
Lo que dicen los gráficos hoy
Vista mensual (Mapa VP-1H): El perfil de julio muestra VAH 30,076.25, VPOC 29,600, VWAP 29,239.25 y VAL 28,747.50. El precio en zona de 27,960 opera muy por debajo de toda el área de valor mensual — la distancia al VAL es el dato estructural del momento. El contraste con junio (VPOC 29,700, rango de 2,580 pts) muestra dos meses consecutivos de migración de valor a la baja.
Vista semanal (Mapa VP-30M): El perfil de la semana 30 (izquierda) muestra la distribución completa entre 28,446 y 29,204, con el VPOC del viernes 24 naked en 28,810. El perfil de la semana corriente (derecha, 26–28 julio) construye valor más abajo: VAH 28,252, VPOC 28,000, VAL 27,801 — aceptación de precios inferiores.
Chart del martes post-IB (1597 ticks): IB amplio de 388.5 pts con IBH 27,992 e IBL 27,603.50. La secuencia del día: venta desde la apertura hasta el IBL con stopping volume visible, batalla institucional en el VPOC 27,700 durante el IB, y recuperación en la tarde hasta la zona 27,900–27,960. El día cerró con delta prácticamente neutro y rango total de 624.50 pts — volatilidad de pre-evento sin dirección resuelta.
Conclusión educativa
Las vísperas de eventos binarios enseñan a leer la diferencia entre movimiento y dirección. Hoy el NQ recorrió más de 600 puntos y terminó donde empezó, con delta neutro. Eso no es tendencia — es posicionamiento: instituciones ajustando inventario antes de la Fed.
La lección BBS para esta semana: cuando hay Fed más cuatro mega-caps en 48 horas, el primer movimiento después de cada evento suele ser limpieza de liquidez y lectura algorítmica de titulares — no la interpretación final del mercado. El trader disciplinado deja que se forme el rango inicial, observa si el precio lo acepta o lo rechaza en las zonas clave, y opera la confirmación. La oportunidad no está en ser el primero — está en reconocer cuándo el primer movimiento falla.
Este análisis es exclusivamente educativo y fue elaborado por el equipo de Bulls & Bears School a partir de datos reales exportados de NinjaTrader 8. No constituye asesoría financiera, recomendación de inversión ni señal de trading. Operar futuros implica un riesgo significativo de pérdida de capital.